
赛格特约作者 刘溪禾
黄仁勋离开英伟达不到一周,“让他回来”的声音已经响成一片。
11月12日,英伟达董事会宣布黄仁勋辞去总裁、CEO和董事职务,即刻生效,CFO克雷斯出任临时CEO。不到20小时,一个名为“Stand with Jensen”的联署网站上线,公开信标题是“三十三年值得一个答案”,要求在独立调查结束前恢复他的职务。
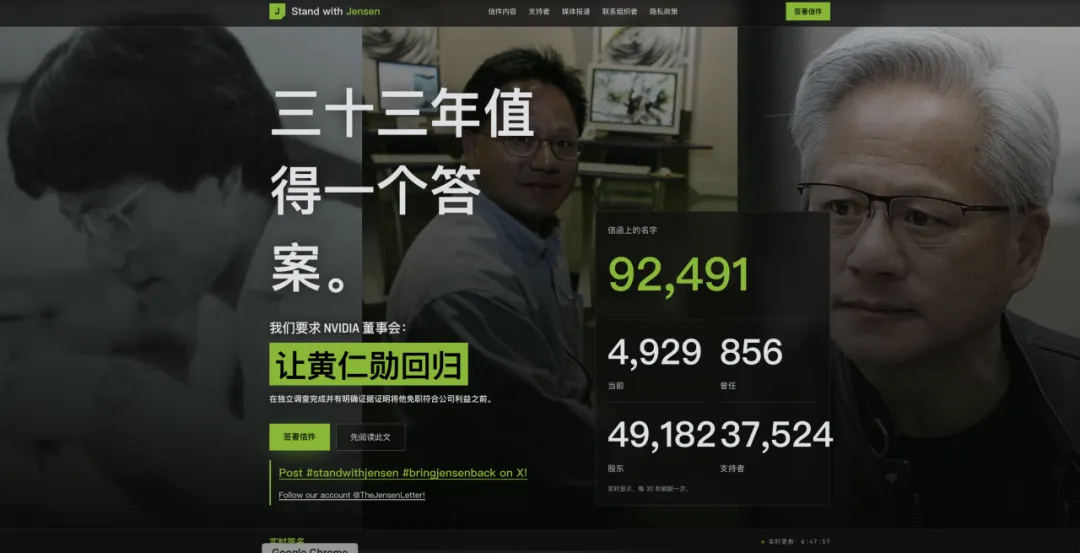
网站称发起人是英伟达的现任和前任员工及股东。
马斯克第一个签名,还在X上嘲讽董事会成员构成;安德森、Epic Games的斯威尼、YC的陈嘉兴随后出现在名单里。截至11月16日,联署人数已超过15万,其中自称英伟达员工的有六千多人。Altimeter的格斯特纳和Atreides的贝克两位机构股东也联名致信董事会,要求保留黄仁勋回归的选项。
据《金融时报》报道,黄仁勋本人已在与亲信讨论回归的可能,其盟友正组建“战情室”,并试图争取白宫支持。
名单里还出现了张一鸣的名字,这一点在国内传播很广。但需要说明,网站明确提示签名身份由本人自报、不做核验,字节跳动方面也没有回应,是否张一鸣本人签署,目前无法确认。
另一边的阻力同样存在。财长贝森特公开表示英伟达领导层需要“大幅调整”;特朗普一边称黄仁勋是“非常出色的人”,一边据报道建议由库克执掌英伟达。连推动复职的人也对《金融时报》承认,与下属发生关系“足以被解雇”。11月17日英伟达发布财报,18日全员大会,黄仁勋能否回来,短期内仍是悬念。
不少国内评论把这件事和中国算力联系起来:黄仁勋是华盛顿最有分量的“放宽派”,他的去留关系到中国还能不能买到英伟达芯片。这个关联本身没错,但如果顺着推下去,认为他回来了中国的算力压力就能缓解,就把问题看简单了。至少有三个层面值得分析。
丑闻事件挤压了游说空间
黄仁勋对中国算力的实际作用,是在美国的管制框架里为对华销售争取弹性空间。今年1月特朗普政府有条件批准H200对华出口,英伟达向美国政府上缴25%的销售额,这个安排和他的游说直接相关。
问题在于,这份弹性依赖两个条件:黄仁勋个人的说服力,以及白宫愿意把芯片许可当作可以交易的筹码。现在,这两个条件都在动摇。
前者不必多说。即便复任,他在华盛顿的每一次游说都会被放到“利益冲突”的放大镜下审视。上海对外经贸大学白玉川的判断是,继任者会倾向主动自我约束,避免被国会盯上;笔者认为,带着丑闻回来的黄仁勋只会比继任者更谨慎。
后者更关键。中期选举后民主党将在明年1月接掌两院,沃伦是参议院银行委员会主席的热门人选,这个委员会管出口管制。众议院外委会民主党首席议员米克斯已要求政府提供H200许可的核发资料。
更实质的是立法:三项芯片法案已进入参议院版2027财年国防授权法的管理层修正案。AI OVERWATCH Act要求商务部批准敏感芯片许可前向国会通报并认证;Chip Security Act要求出口芯片搭载位置验证机制;MATCH Act推动盟友对齐设备管制。
另据彭博社报道,两党还在协商一项“落后两代”规则,未来18个月内中国只能获得比美国最先进产品落后至少两代的芯片,H200正好踩在线上。这些动作的共同指向,是把芯片管制从总统的行政裁量变成法律上的固定边界。黄仁勋擅长的是在行政裁量的空间里做工作,而这个空间正在被国会收窄。
也因此,他回不回来,其实都改变不了这个方向。
中国放不放,黄仁勋无法影响
就算美国这一侧维持现状,中国拿到芯片还有第二道关卡:北京买不买、批多少。
路透社11月5日的独家报道披露,约60万枚H200存放在香港仓库,等待运往内地,中方迟迟没有批准大规模进口。近几个月只是小批量放行,几家大型互联网公司各拿到约1万枚。与此同时,内地一台8卡H200服务器的非正式市场报价已超过600万元人民币,约为一年前的三倍。
一边是企业高价求购,一边是仓库里的货进不来。这说明中国这一侧的考量不只是需求,还有安全顾虑:去年 8 月末,监管部门就曾以“后门”风险约谈英伟达,如果未来出口芯片强制搭载位置验证机制,大规模进口的阻力只会更大。
此外,供应可靠性也是顾虑:美方许可可以批,也可以收,H20放了又收的先例摆在那里。更重要的是,目前国内保护国产芯片的呼吁声隆,这些力量最终会交织在一起发挥作用。
这些考量对不对,可以讨论。但有一点很明确:它们都不取决于英伟达由谁掌舵。黄仁勋能在华盛顿争取“能不能卖”,影响不了北京“买不买”。
值得注意的是,目前两道关卡正在相互强化。美国国会越强调芯片流向可追踪,北京接货的顾虑就越大;北京越不接货,美国鹰派越可以说“放宽也换不来什么”。对英伟达和黄仁勋来说,贸易的难度比之前大了许多。
国产份额上升,不等于算力缺口缩小
对国产保护派来说,英伟达进不来,正好给国产芯片让出市场,“黄仁勋下野,国产GPU要赢了”,这样的观点近期十分流行。但这里需要区分两个概念:市场份额和算力供给。
从份额看,国产确实在快速上升。TrendForce 8月预测,2026年中国高端AI芯片市场中国产方案份额将接近90%。但份额上升有相当一部分前提,是英伟达被挡在门外,并非国产能力补上了。
从算力看,差距仍然很大。Epoch AI 9月的估算是,华为2026年约生产150万颗昇腾,折合约88万张H100等效算力,约为英伟达同期的4%。910C的FP16算力约为H100的40%,最新的950DT在FP8上约为H100的一半。
供给更紧张,徐直军公开说昇腾“满足国内市场需求还远远不足”,950DT的报价三个月上调约60%,到了25万元人民币以上。国产芯片目前接住的主要是推理,训练侧的缺口还在。
余承东近期也罕见承认中国先进半导体产能紧张,手机芯片和昇腾AI芯片都要争这块产能,现阶段仍靠DUV光刻。
如果把“算力缺口”换算成“落后时间”,可以做一个简化的估算:
落后年数 ≈ ln(全球前沿训练量 ÷ 中国最大训练量)÷ ln(全球年增速)
全球前沿训练量每年大约增长4到5倍。按这个口径,训练规模差10倍,大约落后1.5年;差15倍,大约落后1.8年。更重要的是增速:只要中国可用算力的年增速低于全球,落后就不是固定的几年,而是每年再拉开一截。粗略推算,若进口完全中断、国产算力年增速只有2倍,每年会多落后约半年。
当然,这个公式还有算不到的部分。模型迭代很大程度上靠大量小规模实验试错,算力紧张时最先损失的是试错次数,然后才是模型规模。中国团队过去靠工程效率弥补硬件差距,但效率创新本身也要靠算力试出来。
黄仁勋能否复任,是英伟达董事会、股东和华盛顿之间的博弈;中国算力压力能否缓解,取决于另外三个变量:美国国会的管制边界与进度,中国对进口芯片的取舍,以及国产芯片在产能和训练性能上的爬坡速度。
这三个变量里,第一个正在收紧,第二个短期看不到大的变化,第三个在进步,但速度和规模还接不住需求。英伟达换不换帅,会影响市场情绪和一部分政策节奏,但不会改变这三个变量的基本走向。
从这个意义上说,无论黄仁勋最终是否回到英伟达,中国算力的危机警报都还没有解除。
0
推荐

 京公网安备 11010502034662号